Einleitung
Die Rückbesinnung auf regionale Erzeugnisse wirkt als Gegenbewegung zur globalen Standardisierung. Verbraucher verlangen wieder Herkunft, Transparenz und Handwerk statt anonymer Massenware.
Diese Entwicklung lässt sich als Spielfeld mit zwei Stilen lesen: kurze Wege lokaler Produzenten versus Skalenvorteile der Industrie. Entscheidend sind Positionierung, Ressourcen, Taktik und realistische Szenarien.
Analyse der Teams und Spieler
Auf der einen Seite stehen regionale Betriebe: Familienunternehmen, Manufakturen, Kooperativen und Direktvermarkter. Stärken: differenzierte Produkte, gute Geschichten, Kundennähe. Schwächen: begrenzte Kapazitäten und höhere Stückkosten.
Auf der anderen Seite dominieren industrielle Hersteller und Handelsmarken mit optimierten Lieferketten, niedrigen Preisen und breiter Verfügbarkeit. Sie sind stark in Effizienz und Reichweite, verlieren aber bei Kunden, die Transparenz fordern.
Konsumenten sind heute weniger homogen. Es zeigen sich drei Gruppen: Preiskäufer, Qualitätskäufer und Zweckkäufer mit Fokus auf Nachhaltigkeit. Diese Segmentierung bestimmt die Taktik beider Seiten und verlangt flexible Aufstellungen.
Kernfaktoren
Vertrauen und Rückverfolgbarkeit sind zentral. Viele misstrauen anonymen Produktionsbedingungen; regionale Anbieter bieten nachvollziehbare Ketten und damit einen klaren Vertrauensvorteil.
Die Bedeutung logistischer Resilienz ist nach globalen Störungen deutlich gestiegen. Kurze Wege senken Risiken, Ausfälle und Zusatzkosten – ein handfester Vorteil gegenüber komplexen, globalen Netzwerken.
Preis bleibt relevant. Regional ist nicht automatisch teuer, doch die Kostenstruktur unterscheidet sich. Erfolgreiche Anbieter arbeiten an Effizienz, passenden Nischenpreisen und klarer Mehrwertkommunikation, um Hürden zu senken.
Nachhaltigkeit spielt doppelt: als Differenzierungsmerkmal und zur Abgrenzung von Segmenten. Regionale Produkte haben oft geringere CO2-Bilanzen und fördern Biodiversität – heute ein strategischer Pluspunkt.
Regulatorische und politische Rahmenbedingungen verschieben das Spielfeld. Förderprogramme, Lokalquoten und Kennzeichnungspflichten können Marktanteile verschieben, weil sie Kostenwahrnehmung und Wettbewerb verändern.
Szenario des Spiels
Szenario 1: Konsolidierung der Nische. Regionale Produzenten bleiben stark in spezialisierten Segmenten mit hoher Zahlungsbereitschaft. Die Industrie dominiert den Massenmarkt, während Lokalanbieter als Premiummarke auftreten.
Dafür bauen sie Markenidentität und Storytelling aus. Kooperationen und regionale Netzwerke gleichen Skalennachteile durch gemeinsame Logistik und Beschaffung aus.
Szenario 2: Breiter Marktdurchbruch. Steigende Lieferkettenrisiken und strengere Umweltpolitik verschaffen regionalen Produkten größere Anteile. Wahrscheinlich sind Hybridmodelle: lokale Produktion, digital skaliert.
Digitale Marktplätze und Direktvertrieb sind dafür entscheidend. Sie senken Transaktionskosten, verbessern Margen und erhöhen die Reichweite ohne Preiszugeständnisse.
Szenario 3: Rückschlag durch Kosten- und Preisdruck. Höhere Rohstoffpreise und Inflation machen Käufer wieder preisgetriebener. Industrielle Hersteller profitieren, regionale Anbieter geraten unter Druck.
Gegenmittel sind defensive Schritte: Kosten optimieren, Segmente schärfen und enger mit Handelspartnern kooperieren, um sichtbar zu bleiben.
Taktische Stellhebel
Kooperationen sind zentral. Netzwerke, gemeinsame Logistik und gebündelte Vermarktung senken Kosten und erhöhen die Schlagkraft gegen Massenanbieter.
Transparenz ist Pflicht. Klare Herkunft, offene Prozesse und unabhängige Zertifizierungen stärken Glaubwürdigkeit und rechtfertigen Preisprämien.
Innovative Preismodelle entkoppeln Volumen von Rentabilität. Abos, Bündel und Community-Modelle stabilisieren Umsätze und verbessern die Planbarkeit.
Der Handel muss umdenken: Regionale Flächen in Supermärkten sind strategisch, nicht dekorativ. Dauerhafte Listungen statt Aktionen verändern die Wahrnehmung und fördern Loyalität.
Risiken und Gegenstrategien
Skalierbarkeit bleibt das größte Hindernis. Wachstum erfordert externe Mittel oder kluge Zusammenschlüsse, die Eigentum und Qualität sichern.
Qualitätsverluste durch Expansion sind real. Markenaufbau braucht strikte Standards, sonst geht die wichtigste Stärke verloren.
Preisvolatilität und externe Schocks treffen kleine Betriebe hart. Geeignete Finanzierungsinstrumente, Rücklagen und flexible Produktionspläne federn Schwankungen ab.
Fazit
Die Wiederkehr regionaler Produkte ist keine Mode, sondern eine strukturelle Anpassung an neue Erwartungen und Risiken. Wer auf Vertrauen, Transparenz und lokale Ökonomie setzt, gewinnt Image und messbare Marktchancen.
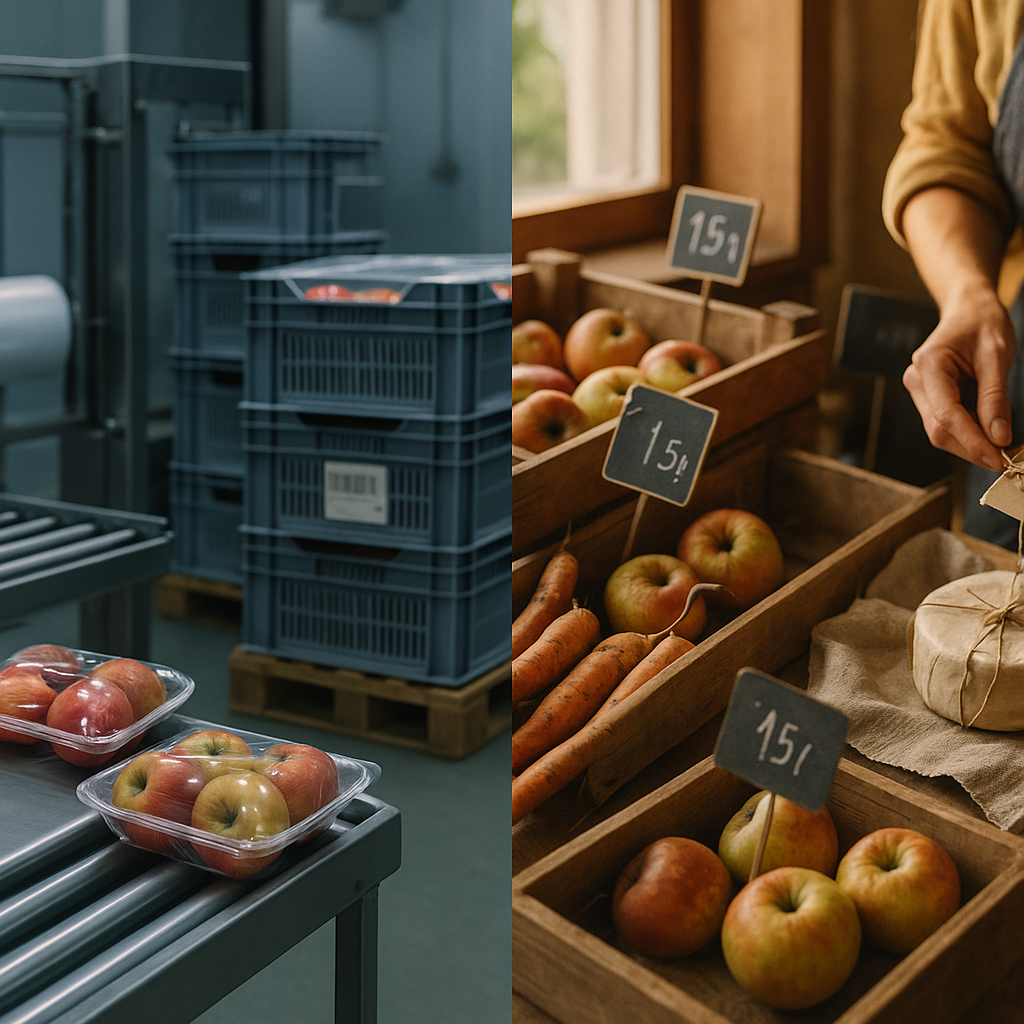
Der Wettbewerb zwischen Handwerk und Massenproduktion entscheidet sich in vielen Zügen: Kooperation, Digitalisierung, Qualitätsmanagement und Politik prägen den Verlauf. Am Ende profitieren Verbraucher und Märkte von einer diversifizierteren, widerstandsfähigeren Versorgung.